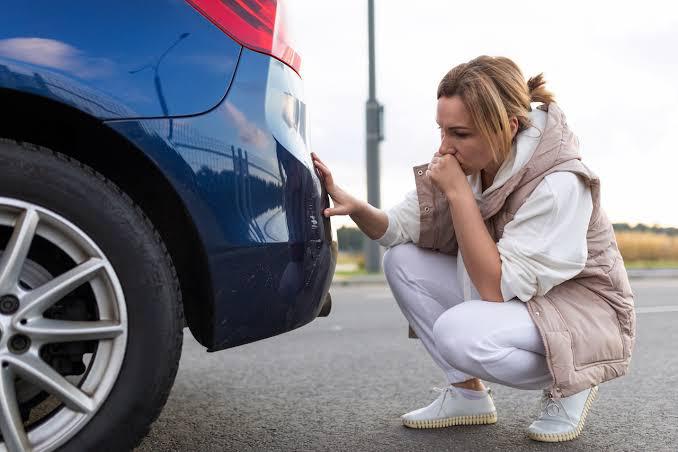
Ryte skubate į darbą, prieinate prie automobilio ir pastebite įbrėžtą durelių šoną. Vakar jo tikrai nebuvo.
Šalia stovėjęs kaimyno automobilis jau išvažiavęs, ant stiklo jokio raštelio. Iš pirmo žvilgsnio – smulkmena, tačiau servise paaiškėja, kad vien dažymo darbai gali kainuoti kelis šimtus eurų.
Tokios situacijos daugiabučių kiemuose nėra retenybė. „Swedbank“ 2026 m. liepą paskelbto tyrimo duomenimis, net 73 proc. vairuojančių gyventojų bent kartą buvo radę apgadintą savo automobilį.
Vis dėlto nuo to, kas ir kaip jį apgadino, priklauso vienas svarbus dalykas: kas sumokės už remontą?
Kaimynas įvažiavo į automobilį – kieno draudimas mokės?
Tarkime, grįždamas namo kaimynas mėgina įsprausti automobilį į siaurą stovėjimo vietą ir kliudo jūsų bamperį. Abu vairuotojai vietoje, dėl aplinkybių nesiginčija. Tokiu atveju žalą jūsų automobiliui paprastai atlygina kaltininko transporto priemonių valdytojų civilinės atsakomybės privalomasis draudimas.
Svarbu suprasti skirtumą: privalomasis draudimas skirtas ne kaltininko automobiliui remontuoti, o jo padarytai žalai kitiems atlyginti. Jei pats atbuline eiga atsitrenksite į stulpelį, jūsų privalomasis draudimas už įlenktą bagažinę nemokės.
Net ir menkas įbrėžimas gali būti eismo įvykis. Jei sužeistųjų nėra, apgadintas tik turtas, šalys sutaria dėl aplinkybių ir nėra kitų priežasčių kviesti policiją, galima užpildyti eismo įvykio deklaraciją. Geriausia prieš tai nufotografuoti automobilius ir pažeidimus. Jei kyla ginčas, yra sužeistųjų ar įtariamas neblaivumas, reikia kreiptis į policiją.
O jeigu kaltininkas išvažiavo ir niekas jo nematė?
Tai turbūt labiausiai erzinantis variantas. Automobilis apgadintas, o į ką kreiptis dėl žalos atlyginimo – neaišku. Gal kas nors kliudė durelėmis, gal suko vairą pernelyg arti, o gal apgadinimas padarytas tyčia.
Pirmas žingsnis nėra kelionė į servisą. Nufotografuokite automobilį iš skirtingų pusių, užfiksuokite stovėjimo vietą, pažiūrėkite, ar aplink nėra stebėjimo kamerų. Verta paklausti kaimynų, ar jie nieko nepastebėjo, ir pranešti policijai, kad būtų užfiksuotos aplinkybės bei, jei įmanoma, nustatytas kaltininkas.
Net jei ant stiklo paliktas raštelis su telefono numeriu, neskubėkite manyti, kad viskas išspręsta. Svarbu susisiekti su kitu vairuotoju ir tinkamai įforminti įvykį. Vien kontaktinių duomenų gali nepakakti žalai atlyginti.
Kai eismo įvykį sukėlusio asmens nustatyti nepavyksta, įprastu atveju nėra ir žinomo kaltininko privalomojo draudiko, kuriam būtų galima pateikti reikalavimą atlyginti vien automobilio apgadinimą. Tokiose situacijose gali padėti kasko draudimas, jeigu įvykis patenka į sutartyje numatytą apsaugą. Be jo remonto išlaidos neretai tenka pačiam savininkui.
Durelių smūgis, vandalizmas ar audra: ar taisyklės vienodos?
Ankštame kieme lengva nepastebėti, kaip atidaromos durelės kliudo šalia stovintį automobilį. Jei nustatytas atsakingas asmuo, žala, padaryta naudojant kitą transporto priemonę, gali būti atlyginama pagal jos privalomąjį draudimą. Tai gali galioti ir tada, kai dureles atidarė keleivis, o ne vairuotojas.
Tačiau ne visi apgadinimai susiję su eismo įvykiu. Kažkas tyčia subraižė kėbulą, nulaužė veidrodėlį, o per stiprią audrą ant automobilio užkrito šaka. Privalomasis jūsų automobilio draudimas tokių nuostolių nepadengs.
KASKO apsauga gali būti taikoma ir vandalizmo, stichijų ar paties vairuotojo sukeltiems apgadinimams, tačiau tai priklauso nuo konkrečių sąlygų ir išimčių. Pavyzdžiui, BTA KASKO apima staigią ir netikėtą išorinę mechaninę žalą, susidūrimus bei stichinių nelaimių sukeltus nuostolius. Vien to, kad automobilis apdraustas, neužtenka – svarbu ir įvykio pobūdis.
Kodėl išmokama suma kartais mažesnė už remonto sąskaitą?
Net turint KASKO, nebūtinai bus atlyginama visa remonto kaina. Daugelyje sutarčių numatyta išskaita – nuostolio dalis, kurią apmoka pats automobilio savininkas. Jei remontas kainuoja 600 eurų, o sutartyje numatyta 150 eurų išskaita, įprastai draudikas kompensuotų 450 eurų, jei nėra kitų apribojimų.
KASKO taisyklėse numatyti ir atvejai, kai išskaita netaikoma, pavyzdžiui, kai visą žalą galima išieškoti iš Lietuvoje registruoto kaltininko privalomojo draudiko. Dėl to svarbu surinkti duomenis apie kitą automobilį ir įvykio aplinkybes, net jei turite savo KASKO.
Dar viena dažna klaida – pradėti remontą nesuderinus žalos vertinimo. Draudikui gali reikėti apžiūrėti automobilį arba paprašyti papildomų nuotraukų. BTA nurodo apie įvykį pranešti per tris darbo dienas. Jei nežinote, kaip elgtis, geriau susisiekti su draudiku dar prieš vežant automobilį į servisą.
Ką verta apgalvoti, jei automobilį kasdien paliekate kieme?
Vairuotojas negali kontroliuoti, kaip atsargiai parkuojasi visi kaimynai. Tačiau gali rinktis geriau apšviestą vietą, vengti siaurų pravažiavimų, posūkių ir vietų, kur nuolat manevruoja didesni automobiliai. Kartais net keli papildomi žingsniai iki namų sumažina riziką rasti apgadintas dureles.
Vis dėlto nuo visko apsisaugoti neįmanoma. Todėl svarstant, ar reikalingas kasko draudimas internetu, naudinga palyginti ne vien kainą, bet ir draudžiamąsias rizikas, išskaitą bei žalos administravimo sąlygas. Ypač jei automobilis dažnai stovi ankštame daugiabučio kieme, o remonto išlaidos būtų nemalonus netikėtumas šeimos biudžetui.
• Užsakymo numeris NM00000049 2026-10-23 (1)